Sumeria — Compte bancaire IA

Captures d’écran
Détails
- Note
- 16.15K avis
- Version
- 15.38.0
- Développeur
- Lydia Solutions
Analyse par Norviv
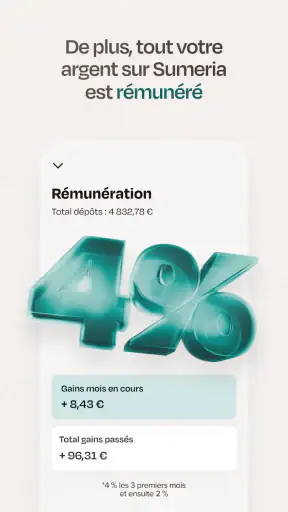
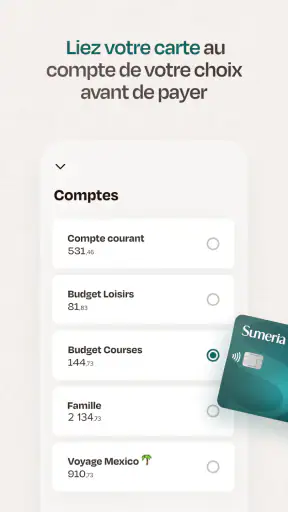
J’ai abordé Sumeria comme un compte bancaire du quotidien, pas comme une simple application de suivi budgétaire. Son intérêt apparaît surtout quand on veut réunir les dépenses courantes, l’épargne et une première approche de l’investissement dans un même espace. Développée par Lydia Solutions, cette application financière gratuite vise un usage simple sur mobile, avec une présentation qui cherche à rendre les opérations d’argent moins intimidantes.
Après quelques jours d’utilisation, mon impression est nuancée : l’expérience est agréable pour suivre ses habitudes et centraliser ses besoins courants, mais elle ne remplacera pas automatiquement une banque traditionnelle pour tous les profils. La note moyenne de 4,4, obtenue auprès d’environ 83 000 évaluateurs, et le nombre d’installations dépassant 5 millions montrent toutefois qu’elle a trouvé un public important. Ce succès ne dispense pas de regarder son fonctionnement de près, notamment avant d’en faire son compte principal.
Un parcours quotidien simple, à condition de garder une routine
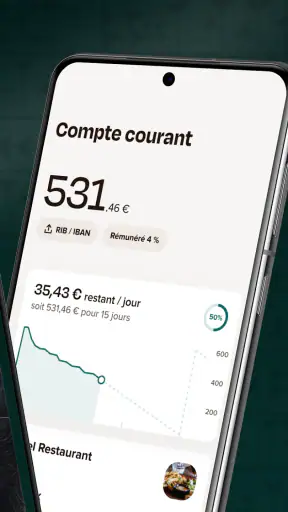
Le meilleur point de départ consiste à utiliser Sumeria pour une tâche précise : consulter son solde, vérifier les mouvements récents et comprendre où part l’argent. Je conseille de ne pas chercher à tout configurer dès la première ouverture. Une application financière devient utile quand elle s’insère dans une habitude répétable, par exemple une vérification rapide après les achats importants et un point plus calme en fin de semaine.
Dans un scénario très concret, je peux imaginer l’utiliser après une journée de courses et de transports. Je consulte les opérations, je repère immédiatement les dépenses inhabituelles, puis je regarde si mon budget du mois reste cohérent avec les prélèvements à venir. Cette méthode est plus efficace que d’ouvrir l’application uniquement lorsque le solde devient inquiétant. Le téléphone devient alors un tableau de bord, plutôt qu’un endroit où l’on vient seulement constater une mauvaise surprise.
Le résumé « budget, épargne, investissement » décrit bien l’ambition de l’application, mais ces trois sujets ne demandent pas la même discipline. Le budget sert à observer le présent, l’épargne à organiser une réserve et l’investissement à accepter une part de risque et de durée. Je recommande donc de les traiter séparément, même lorsqu’ils apparaissent dans la même interface. Mélanger l’argent disponible cette semaine avec celui destiné à un objectif lointain peut donner une impression de confort trompeuse.
Le compte est gratuit, ce qui facilite l’essai sans engagement financier direct lié au téléchargement. Cela ne signifie pas qu’il faut déplacer immédiatement tous ses revenus et prélèvements. Pour une première prise en main, je préfère commencer par les usages que l’on peut surveiller facilement : dépenses courantes, virements simples et suivi d’un objectif. Une transition progressive permet de vérifier si l’application correspond réellement à sa façon de gérer l’argent.
La version actuelle, 15.38.0, fonctionne à partir d’Android 8.0. C’est un point pratique pour les appareils qui ne sont pas récents, même si la fluidité dépendra évidemment du téléphone et de son état général. Le classement PEGI 3 indique une application adaptée à un large public, mais la simplicité visuelle ne doit pas faire oublier que les décisions financières restent personnelles et méritent d’être prises avec recul.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Le bon réflexe avant de déplacer toute sa banque
Je commencerais par dresser une petite liste de ce que j’attends réellement d’un compte mobile. Est-ce surtout un moyen de payer et de consulter rapidement ? Est-ce un outil pour mettre de côté ? Est-ce une porte d’entrée vers l’investissement ? Si la réponse est « un peu tout », il vaut mieux définir une priorité pour le premier mois. Cette démarche évite de juger l’application sur des fonctions que l’on n’utilise presque jamais.
Je garderais aussi une solution de secours pendant la période d’adaptation. Ce n’est pas une critique spécifique de Sumeria : tout changement de compte peut créer des oublis, notamment avec les abonnements, les organismes qui prélèvent automatiquement ou les personnes qui utilisent encore d’anciennes coordonnées bancaires. L’application peut devenir centrale progressivement, une fois que l’on a vérifié que les gestes essentiels sont naturels et fiables dans son propre quotidien.
Les réglages à examiner avant de prendre de la vitesse
Les réglages d’une application financière méritent plus d’attention que ceux d’une application de divertissement. Je prends le temps de vérifier les notifications, le verrouillage de l’application et les options qui influencent la manière dont les opérations sont présentées. L’objectif n’est pas d’activer toutes les alertes, mais de conserver celles qui m’aident à agir. Une avalanche de notifications finit par être ignorée, y compris lorsqu’une information importante apparaît.
Je privilégie les alertes liées aux mouvements que je veux vraiment contrôler. Pour une personne qui surveille étroitement son budget, une notification après chaque opération peut être rassurante. Pour une autre, un résumé périodique sera moins fatigant et plus facile à interpréter. Le bon réglage dépend donc du volume de transactions et du niveau d’attention que l’on peut consacrer à ses finances, pas d’une configuration universelle.
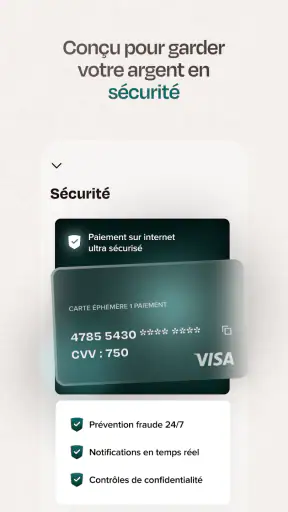
La sécurité doit également être pensée comme une routine. Je recommande d’utiliser le verrouillage disponible sur le téléphone et de ne pas laisser une session financière ouverte lorsque l’appareil circule entre plusieurs personnes. Dans un café, un train ou un bureau partagé, cette précaution est aussi importante que le mot de passe lui-même. Une application bancaire pratique doit rester pratique sans devenir trop facile à consulter par quelqu’un d’autre.
Je vérifie ensuite la façon dont les catégories et les libellés m’aident à comprendre les dépenses. Une catégorisation automatique peut accélérer le suivi, mais elle n’est jamais une vérité absolue : un achat polyvalent, un remboursement ou une dépense professionnelle peuvent être interprétés de travers. La bonne habitude consiste à corriger les éléments qui faussent vraiment la lecture, sans vouloir perfectionner chaque ligne. Le but est d’obtenir une image utile, pas une comptabilité laborieuse.
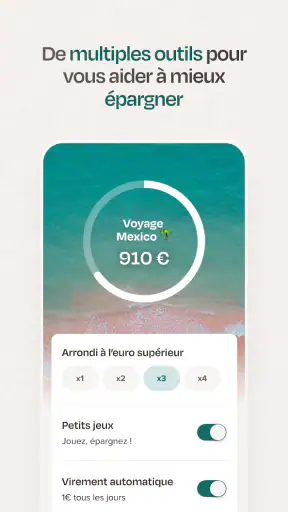
Pour l’épargne, je sépare mentalement trois poches : les dépenses imminentes, les imprévus et les projets. Même si l’interface rassemble ces sujets, cette distinction m’empêche de considérer une somme mise de côté pour un voyage comme une réserve d’urgence. C’est une astuce simple, mais elle change la manière de lire le solde. Une épargne bien identifiée est plus difficile à dépenser par accident.
La partie consacrée à l’investissement appelle encore davantage de prudence. Je ne l’utiliserais pas pour chercher une solution miracle ni pour investir de l’argent dont j’aurai besoin rapidement. Avant toute décision, je me demande combien de temps je peux immobiliser la somme et quelle baisse temporaire je pourrais supporter sans paniquer. Le fait qu’une fonction soit accessible dans une application claire ne supprime ni le risque ni la nécessité de comprendre ce que l’on fait.
Une configuration différente selon le profil
Un étudiant ou un jeune actif peut rechercher avant tout une vue rapide des dépenses et un moyen de mettre régulièrement une petite somme de côté. Dans ce cas, des notifications mesurées et un objectif unique sont probablement plus efficaces qu’une organisation très détaillée. Une famille, en revanche, aura intérêt à surveiller les dépenses récurrentes et à distinguer nettement les montants disponibles des sommes déjà réservées.
Une personne qui voyage souvent doit surtout observer la manière dont elle suit ses paiements et ses transferts, sans supposer que l’application répondra à toutes les contraintes d’une banque internationale. Un utilisateur indépendant devra de son côté éviter de mélanger automatiquement dépenses personnelles et professionnelles. Sumeria peut aider à voir plus clair, mais une activité professionnelle exige parfois des outils comptables et des justificatifs plus spécialisés.
Les habitudes qui rendent l’application plus rapide à utiliser
La vraie efficacité ne vient pas d’une consultation permanente. Elle vient d’un petit nombre de gestes répétés. Je conseille de choisir un moment fixe pour examiner les opérations, puis de traiter immédiatement les anomalies : dépense inconnue, montant inhabituel ou achat rangé dans la mauvaise catégorie. Cette méthode réduit le temps passé à fouiller l’historique et évite que les problèmes s’accumulent.
Une autre habitude consiste à donner un rôle à chaque consultation. Le lundi, je peux vérifier les prélèvements et les dépenses déjà engagées. Après un achat important, je regarde l’impact sur le mois. En fin de période, je compare mes habitudes avec mon objectif d’épargne. Cette organisation est plus lisible qu’un contrôle vague du solde, car chaque ouverture de l’application répond à une question précise.
Les raccourcis les plus utiles sont souvent comportementaux plutôt que techniques. Je garde par exemple une note personnelle avec les dépenses exceptionnelles prévues, afin de ne pas les confondre avec une dérive du budget. Je peux aussi effectuer un virement d’épargne peu après la réception de mes revenus, plutôt que d’attendre de voir ce qu’il reste. Cette logique « je mets de côté d’abord » fonctionne mieux lorsque le montant choisi reste réaliste et récurrent.
Pour les utilisateurs expérimentés, le gain vient de la régularité des règles. Une dépense inhabituelle doit être vérifiée le jour même. Une somme destinée à un projet ne doit pas être considérée comme disponible. Un investissement ne doit pas servir à résoudre un manque de trésorerie. Ces règles paraissent évidentes, mais les rappeler à chaque étape évite de transformer une interface fluide en prétexte à des décisions impulsives.
Je trouve aussi utile de comparer l’application avec les alternatives habituelles. Une banque traditionnelle peut offrir une relation plus directe, des produits plus larges ou des procédures mieux connues pour certains dossiers. Une application spécialisée dans le budget peut parfois fournir une analyse plus poussée des dépenses. Un tableur donne une liberté totale, au prix d’un travail manuel. Sumeria se situe entre ces approches : plus immédiate qu’un tableur, plus orientée mobile qu’une banque classique, mais pas forcément suffisante pour les besoins les plus complexes.
Cette position intermédiaire est sa force pour quelqu’un qui veut agir depuis son téléphone sans construire un système financier complet. Elle devient une limite pour une personne qui veut personnaliser chaque règle, gérer plusieurs activités ou obtenir une vision patrimoniale détaillée. Je ne choisirais donc pas l’application uniquement parce qu’elle regroupe beaucoup de thèmes. Je la choisirais si cette centralisation correspond à une gestion simple et régulière.
Répondre aux questions que l’on se pose avant l’installation
La première question est souvent celle du coût. Le téléchargement et l’usage de base sont gratuits, ce qui permet de tester l’expérience avant d’envisager un changement plus important. Je conseille néanmoins de lire attentivement les conditions liées aux opérations ou aux services que l’on souhaite utiliser, comme je le ferais avec n’importe quelle solution financière. La gratuité annoncée ne doit jamais remplacer la lecture des détails d’un produit précis.
La deuxième concerne la compatibilité. Avec Android 8.0 comme minimum, l’application peut convenir à des appareils qui ne sont pas tout récents. Il faut toutefois garder un système à jour lorsque cela reste possible, car la sécurité d’un téléphone compte autant que celle de l’application. Sur iPhone, je vérifierais directement la compatibilité indiquée au moment de l’installation plutôt que de supposer que toutes les versions mobiles ont exactement les mêmes exigences.
Beaucoup se demandent ensuite si Sumeria convient comme compte principal. À mon avis, cela dépend de la complexité de la situation. Pour une gestion personnelle relativement simple, l’essai peut être pertinent. Pour quelqu’un qui dépend de nombreux services bancaires, d’un crédit, d’une activité indépendante ou d’un accompagnement humain, je conserverais une banque traditionnelle ou une solution complémentaire tant que l’organisation n’a pas été éprouvée.
La question de l’investissement est encore plus personnelle. L’application peut rendre le sujet plus accessible, mais l’accessibilité ne doit pas être confondue avec la sécurité. Je commencerais par comprendre les supports proposés, les risques et l’horizon de placement avant de verser quoi que ce soit. Si je cherche une stratégie très personnalisée, un conseiller ou une plateforme spécialisée peut être plus adaptée qu’une application généraliste.
Les limites à connaître quand on veut aller plus loin
La première limite est le risque de croire qu’une interface bien organisée suffit à maîtriser son budget. Une vue claire aide à décider, mais elle ne corrige pas les revenus irréguliers, les charges trop élevées ou les achats impulsifs. L’application est un instrument de visibilité et d’action ; elle ne remplace pas une méthode personnelle. Sans rendez-vous régulier avec ses chiffres, même le meilleur tableau de bord finit par devenir décoratif.
La deuxième limite touche aux profils qui veulent une personnalisation très poussée. Plus on cherche à suivre des règles particulières, des comptes multiples ou des objectifs imbriqués, plus une application généraliste peut sembler étroite. Dans ce cas, un tableur bien construit ou un outil spécialisé donnera parfois une lecture plus fidèle. Le compromis est clair : on gagne en simplicité ce que l’on peut perdre en contrôle détaillé.
Je resterais également prudent avec l’idée de tout centraliser. La centralisation améliore la visibilité, mais elle rend aussi la transition plus sensible si l’on change d’habitude ou de prestataire. Avant de fermer un ancien compte, je vérifierais les paiements récurrents, les virements attendus et les documents dont j’ai besoin. Faire cette vérification calmement est moins spectaculaire qu’une migration immédiate, mais beaucoup plus confortable.
Le volume d’utilisateurs donne une indication de popularité, pas une garantie que l’expérience conviendra à chacun. Sumeria compte plus de 5 millions d’installations et environ 16 000 avis détaillés, ce qui offre un signal intéressant sur son adoption. Je ne transformerais toutefois pas ces chiffres en preuve de qualité universelle : une application financière doit être jugée selon ses besoins, sa tolérance au risque et sa manière de gérer les imprévus.
Je la déconseille aux personnes qui veulent une solution entièrement passive, qui ne souhaitent jamais vérifier leurs opérations ou qui attendent une réponse personnalisée à chaque décision d’investissement. Elle n’est pas non plus le choix évident pour quelqu’un qui préfère absolument une agence, des échanges téléphoniques fréquents ou une organisation bancaire très traditionnelle. Dans ces cas, l’alternative classique peut être plus rassurante, même si elle paraît moins moderne.
Le verdict après une utilisation régulière
Ce que j’apprécie le plus est la possibilité de rapprocher les réflexes de budget, d’épargne et d’investissement dans un parcours mobile cohérent. L’application encourage une relation plus fréquente avec son argent, ce qui peut être bénéfique lorsqu’on veut arrêter de découvrir son solde trop tard. Son prix gratuit facilite une prise en main progressive, et son âge minimal PEGI 3 confirme une approche accessible au grand public.
Ce que j’apprécie moins est le risque de simplification excessive. Les mots « budget », « épargne » et « investissement » couvrent des décisions très différentes. Une personne débutante peut facilement croire qu’un écran clair équivaut à une stratégie complète. Je recommande donc de commencer petit, de vérifier les opérations, de régler les notifications selon son rythme et de ne pas investir avant d’avoir compris le risque associé.
Mon avis final est favorable pour un utilisateur qui veut un compte mobile orienté vers les habitudes quotidiennes, qui accepte de rester autonome et qui préfère une expérience plus directe qu’un système bancaire lourd. Je le serais moins pour une situation patrimoniale complexe ou un besoin d’accompagnement humain. La meilleure façon de le maîtriser est de créer une routine courte, de séparer mentalement l’argent disponible de l’argent réservé et de traiter l’investissement comme une décision à part entière.
En résumé, Sumeria n’est pas intéressant parce qu’il promet de résoudre toute la gestion financière à ma place. Il l’est parce qu’il peut rendre les bons gestes plus faciles à répéter : regarder, comprendre, mettre de côté et décider avec un peu plus de recul. Si cette approche correspond à votre quotidien, l’essai gratuit est logique. Si vous recherchez une banque complète pour des besoins avancés, comparez-la plutôt comme un élément d’un ensemble que comme une réponse unique.
Foire aux questions
01Qu’est-ce que Sumeria — Compte bancaire IA ?
Sumeria est une application bancaire mobile qui permet de gérer un compte depuis un smartphone. Elle propose notamment des services de paiement, de virement, de carte bancaire et de suivi des dépenses. Son positionnement repose aussi sur l’utilisation de fonctionnalités intelligentes pour faciliter certaines actions et répondre aux questions courantes des utilisateurs. Avant l’inscription, vérifiez les conditions d’éligibilité et les services réellement disponibles dans votre pays.
02Sumeria est-elle une véritable banque et mon argent est-il protégé ?
Sumeria fournit des services bancaires via un cadre réglementé, mais la nature exacte de l’établissement, les partenaires utilisés et les garanties applicables peuvent dépendre de votre pays de résidence et de l’offre choisie. Il est important de consulter les mentions légales, les conditions générales et les informations relatives à la protection des dépôts avant d’y verser une somme importante. L’application ne doit pas être considérée comme exempte de risques simplement parce qu’elle est numérique.
03L’ouverture d’un compte Sumeria est-elle gratuite ?
L’inscription peut être proposée sans frais, mais certains services ou opérations peuvent être soumis à une tarification. Les frais éventuels peuvent concerner la carte, les retraits, les paiements à l’étranger, les opérations de change, les transferts ou des formules premium. Les conditions pouvant évoluer, consultez la grille tarifaire affichée dans l’application ou sur le site officiel avant de confirmer l’ouverture du compte et choisissez l’offre correspondant réellement à vos besoins.
04Quelles informations et quels documents sont nécessaires pour s’inscrire ?
Comme pour la plupart des services financiers, l’ouverture d’un compte nécessite généralement de fournir des informations personnelles et de passer une vérification d’identité. Selon votre situation, l’application peut demander une pièce d’identité valide, un numéro de téléphone, une adresse, des données fiscales ou un justificatif complémentaire. La validation peut prendre plus ou moins de temps si les documents sont incomplets, illisibles ou si un contrôle supplémentaire est requis.
05Les fonctionnalités d’intelligence artificielle de Sumeria sont-elles fiables et sécurisées ?
Les fonctions basées sur l’intelligence artificielle peuvent aider à trouver une information, comprendre une opération ou accéder plus rapidement à certaines fonctionnalités, mais elles ne remplacent pas la vérification personnelle des données bancaires. Évitez de communiquer des informations sensibles dans une conversation si cela n’est pas nécessaire et contrôlez toujours le bénéficiaire, le montant et les conditions avant une opération. En cas de doute, utilisez le support officiel et les canaux sécurisés de l’application.


